1
围绕文章主旨、阅读节奏与信息层次进行优化,让读者进入正文前就能快速理解主题重心与阅读价值。

2026年10月的国有大行利率表里,藏着一个看着不起眼、细想却很怪的东西——五年期整存整取的挂牌价,比三年期还要低。按老辈人的记账逻辑,钱交给银行锁得越久,拿的利息理应越厚,这才符合"时间换收益"的朴素常识。 可行里偏偏倒着挂,期限拉长,收益反而变薄。你把这张表翻两遍,大概就能琢磨出接下来几个月银行到底想干什么——它根本不欢迎长钱。 而这,就是看懂2027年1月存款走向的第一个暗号。要把这盘棋理顺,得先弄明白银行在算哪本账。 2025年一直到2026年9月,一年期LPR稳稳停在3.0%,五年期以上LPR稳在3.5%,连着一年多没动过。贷款这头的利率压得死死的,可银行三年前五年前揽进来的那些高成本定期,很多是按2.5%、3%往上挂的牌子收进来的。 这些钱陆陆续续在2026年集中到期,银行一边收不上来高息贷款,一边还要给储户兑付当年许下的高息,中间那点利差被切得越来越薄。商业银行净息差跌到1.5%以下,是2026年金融圈心照不宣的痛楚。 那怎么办?只能从负债端下刀,压存款成本。五年期利率压到比三年期还低,就是最直白的一句"求求你别来存五年"。 有了这层底子,再回头看2027年1月可能冒出来的三个变化,脉络就清爽了。第一个变化,是银行与银行之间的距离会越拉越开,光比牌子利率已经不管用。 过去很多人挑银行简单粗暴,谁家挂得高往谁家搬。可到了明年年初,这套老办法可能让你吃闷亏。 国有大行揽储压力小,带头降;股份行跟得半快不慢;城商行、农商行要稳住本地储户,降得往往最磨蹭。表面看好像小银行利率更高,但你要多问一句:这家银行所在地区的经济底子怎么样? 它的不良贷款率在不在警戒线上?存款保险50万本息合并偿付的那条红线,是不是能把你的本金都兜住? 2024年以来已经有若干家中小银行被兼并重组,并不是耸人听闻的新鲜事。追着那0.3个百分点的利差跑,万一踩进流动性紧张的小行,到时候提前支取还得按活期算,划不划算自己掂量。 第二个变化,就是前头讲的——长期存款的"安全垫"属性在松动。三年五年倒挂这事,本质是银行在替你做决定,它用价格信号告诉你"别锁太久"。 这件事放在五年前谁都不敢想。但你反过来问一句:如果银行自己都不愿意锁定长期负债成本,是不是说明它预期未来利率还有向下的空间? 从央行货币政策的节奏看,这不是空穴来风。2026年全年LPR虽然按兵不动,但存款准备金率在上半年又下调过一次,流动性是宽松的,钱在金融系统里不缺。 缺的是能放出去的好项目。这种格局下,三年期存款反而成了一个相对"甜"的位置——锁得不长不短,一旦明年利率真往下走,你手里这张三年合同就是难得的高价合同。 这跟过去"存越久越划算"的老经验正好反着来。你能看懂这个反转,比盯着某家小行多出的那0.1%有用得多。 第三个变化,是存款这个资产类别本身的角色在悄悄换位。拿20万元存一年算账,1.5%年利率拿3000元利息,1.3%的话就是2600元,差400块钱。 听起来变化不大,可真正要算的不是这400块,而是CPI在同期是涨还是跌。2026年9月统计局公布的全国居民消费价格指数同比由负转平,核心CPI温和回升,但猪肉、鲜菜、水果这些日常采买的波动,比总体CPI要陡得多。 老头老太太买菜那种"涨得凶"的感觉,和统计口径的"物价温和"中间,始终隔着一堵墙。这堵墙意味着什么? 意味着你盯着存款利率表上那个百分比看,还不如打开自家的记账本看。利息能不能跑赢你家实际的通胀,才是真问题。 央行 2026 年三季度金融数据显示,国内存款总规模持续走高,住户存款持续创新高——这个数字很说明问题:利率一降再降,老百姓反而存得更多。为什么? 因为大家对未来收入的预期没那么确定,捂紧钱袋子比追0.5%的收益差来得安心。这是全社会用脚投票的结果。 把这三个变化拼起来,你会得出一个和主流宣传不太一样的判断:2027年1月之后,存款这件事不再是"选哪家利率高"的智力题,而是"怎么安排自家钱袋子"的管理题。角色换了,解法自然也要换。 那普通家庭到底该怎么安排?拆成三步讲清楚。第一步,别迷信"自动转存"这四个字。 很多人五年前办的定期,到了期限银行默认帮你续,续的还是同期限,可利率早不是五年前那个水平了。到期前花十分钟把这家银行的新挂牌、本地其他银行的报价、还有大额存单的起存门槛捋一遍,等于每年给自己白捡几百块。 这事麻烦不麻烦?不麻烦。能省事就不做?能,但那笔损失也是真的。第二步,别把全部的钱压在一个期限上。手里有30万,不用全砸进五年期。 拆成三份看:一份放货币基金或者七天通知存款,保证随时能用,这是家里出急事能救命的钱;一份选一到两年期的定期,这是半年到两年内可能用到的大额支出,比如孩子升学、老人体检、家里换个大件;剩下的部分再根据明年利率走势,决定要不要锁三年。 阶梯式安排,不是为了拿最高利率,是为了让你在

最近东北亚的局势越看越有嚼头,你发现这个时间点卡得有多妙了吗?美日韩刚凑完外长会放完狠话,转头俄罗斯直接甩出一个大消息,刚好卡在会议结束不到三天。这可不是巧合,这里面的门道,比表面上的外交表态有意思多了。 俄罗斯副外长鲁登科近日已经正式公开表态,朝鲜最高领导人已经获邀访问俄罗斯,具体访问日期会通过外交渠道商定。他特意提到,2024年6月在平壤签署的《俄朝全面战略伙伴关系条约》,已经把两国关系提升到
直播吧10月6日讯 在罗马诺发布的视频中,谈到了明年夏天的意甲自由球员。 主持人:继续聊意甲,有没有哪名球员可能成为2027年夏天自由身市场上的惊喜? 罗马诺说:“我认为会有几个名字。比如佛罗伦萨的多多,这名巴西右后卫就是一个例子。” “但如果说到中场,我认为会非常有意思,因为届时可能会有两名球员成为自由球员,他们都可能成为非常有吸引力的机会。” “其中一人是那不勒斯的安古伊萨,这是一名非常出色的
10月5日,演员刘美含在社交平台发文,称自己花18元购买了电视剧《我不是大师》的超前点播,看完才发现自己饰演的“上官红”有三分之二的戏份被剪光,该微博迅速登上热搜,引发网友热议。 据刘美含发布的博文,她写道:“呜呜呜呜呜......昨晚花了18块买了超点才发现三分之二的戏都被剪光光了…上官红,我心疼你。那就一口气放完上官红的碎片吧,不枉这有情有义的一生。” 该博文登上热搜后,刘美含很快在评论区补充
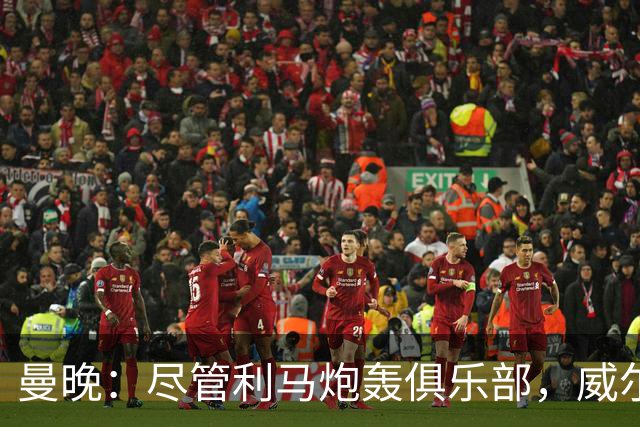
据《曼彻斯特晚报》消息,尽管利桑德罗-马丁内斯在客场不敌马竞后公开猛烈批评俱乐部高层,曼联足球总监贾森-威尔科克斯目前的职位仍然稳固。 比赛结束后,马丁内斯按照转播合同要求,分别接受了英国转播商亚马逊Prime Video和美国转播商CBS的采访。在两次采访中,他都猛烈批评了俱乐部在今夏转会窗口缺乏雄心。在接受亚马逊Prime Video采访时,29岁的马丁内斯表示:“我原本期待我们的技术总监能做
10月14日,王诗龄高调晒出自己17岁的生日写真,一组美照刚曝光,直接刷屏全网。看完最新状态,网友们集体感慨:这变化也太大了,简直换了个人! 相信很多人对王诗龄的印象,还停留在当年《爸爸去哪儿》里,那个圆嘟嘟、脸蛋肉乎乎、自带婴儿肥的可爱小公主。小时候的她脸蛋圆润、身材胖乎乎,呆萌可爱是最大的标签,辨识度超高。 但时光真的太神奇了,如今17岁的王诗龄,早已褪去所有稚气和肉肉,完成了完美蜕变! 这次